
Kilometrikorvaus 2027: 58 senttiä kilometriltä
 Kirjoittanut Sampsa Vainio
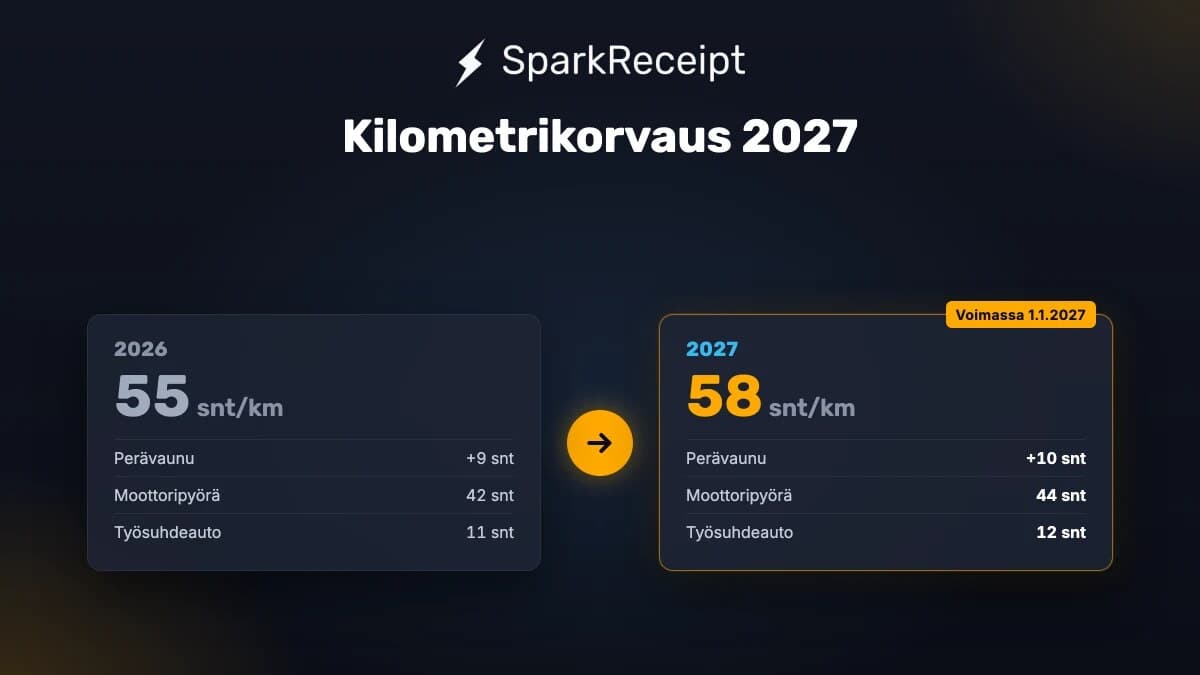
Tiivistelmä: Verovapaa kilometrikorvaus oman henkilöauton käytöstä on 58 senttiä kilometriltä vuonna 2027. Määrä nousee kolme senttiä vuoden 2026 tasosta, joka oli 55 senttiä. Verohallinto vahvisti uudet määrät 23.10.2026, ja niitä sovelletaan työmatkoihin, jotka tehdään vuonna 2027. Toiminimiyrittäjä ei maksa korvausta itselleen, vaan vähentää yksityisautolla ajetut työajot lisävähennyksenä, jonka enimmäismäärä on sama 58 senttiä.
Jos teet keväällä 2027 veroilmoitusta vuodelta 2026, tarvitset vielä edellisen vuoden luvut. Ne löytyvät oppaasta kilometrikorvaus 2026. Tämä opas käy läpi, mikä muuttuu vuoden 2027 alusta, paljonko muutos on euroina ja kumman vuoden määriä toiminimi käyttää.
Kilometrikorvaus 2027: kaikki määrät
Verohallinnon päätös verovapaista matkakustannusten korvauksista vuonna 2027 nostaa perusmäärän lisäksi kahta korotusta. Perävaunun korotus nousee sentillä ja raskaan kuorman korotus samoin. Muut korotukset pysyvät ennallaan.
| Peruste | 2026 | 2027 |
|---|---|---|
| Oma henkilöauto, perusmäärä | 55 snt/km | 58 snt/km |
| Kukin työnantajan vastuulla kuljetettava henkilö | +4 snt/km | +4 snt/km |
| Autoon kiinnitetty perävaunu | +9 snt/km | +10 snt/km |
| Asuntovaunu, kun työ sitä edellyttää | +15 snt/km | +15 snt/km |
| Taukotupa tai vastaava raskas kuorma | +28 snt/km | +29 snt/km |
| Yli 80 kg painavat tai suurikokoiset koneet tai esineet | +4 snt/km | +4 snt/km |
| Koiran kuljettaminen työtehtävien vuoksi | +4 snt/km | +4 snt/km |
| Metsäautotie tai suljettu tienrakennustyömaa, vain näiltä kilometreiltä | +12 snt/km | +12 snt/km |
Muiden kulkuneuvojen määrät nousevat kaikki. Työsuhdeauton määrä koskee tilannetta, jossa työntekijällä on auton käyttöetu ja hän maksaa itse käyttövoiman, esimerkiksi polttoaineen tai sähkön.
| Kulkuneuvo | 2026 | 2027 |
|---|---|---|
| Työsuhdeauto, työntekijä maksaa käyttövoiman | 11 snt/km | 12 snt/km |
| Moottoripyörä | 42 snt/km | 44 snt/km |
| Mopo | 23 snt/km | 24 snt/km |
| Moottorikelkka | 134 snt/km | 140 snt/km |
| Mönkijä | 126 snt/km | 131 snt/km |
| Moottorivene, enintään 50 hv | 97 snt/km | 101 snt/km |
| Moottorivene, yli 50 hv | 141 snt/km | 147 snt/km |
| Muu kulkuneuvo | 13 snt/km | 14 snt/km |
Vuoden 2026 luvut ovat vuoden 2026 päätöksestä, ja vuoden 2027 luvut on vahvistettu Verohallinnon uutisessa 23.10.2026.
Paljonko muutos on euroina?
Kolmen sentin korotus on noin 5,5 prosenttia. Vuonna 2026 kilometrikorvaus laski, ja nyt se nousee taas, mutta ei vuoden 2025 tasolle asti.
| Vuosi | Perusmäärä, oma henkilöauto |
|---|---|
| 2023 | 53 snt/km |
| 2024 | 57 snt/km |
| 2025 | 59 snt/km |
| 2026 | 55 snt/km |
| 2027 | 58 snt/km |
Vuosien 2023–2025 lähde on Veronmaksajain Keskusliiton kilometrikorvaustaulukko.
Euroina ero kasvaa ajomäärän mukana. 4 000 kilometrin työajoista kertyy vuonna 2027 verovapaata korvausta 2 320 euroa, kun samat kilometrit tuottivat vuonna 2026 korvaukseksi 2 200 euroa. Ero on 120 euroa. Paljon ajavalla myyjällä tai asentajalla, jolle kertyy 10 000 työkilometriä vuodessa, korvaus nousee 5 500 eurosta 5 800 euroon.
Työnantaja: milloin uusi määrä otetaan käyttöön?
Päätöstä sovelletaan työmatkaan tai sen osaan, joka tehdään vuonna 2027. Ratkaisevaa on siis ajon ajankohta, ei se, milloin matkalasku tehdään tai korvaus maksetaan. Joulukuussa 2026 ajettu matka korvataan 55 sentillä, vaikka matkalasku käsiteltäisiin vasta tammikuussa.
Otetaan esimerkki. Työntekijä ajaa omalla autollaan vuonna 2027 yhteensä 4 000 kilometriä työajoja, ja niistä 500 kilometriä hän vetää perävaunua. Perusmäärä on 4 000 × 0,58 € = 2 320 euroa, ja perävaunusta tulee lisäksi 500 × 0,10 € = 50 euroa. Työnantaja voi maksaa 2 370 euroa verovapaasti, kun ajot on kirjattu ajopäiväkirjaan ja korvaus maksetaan matkalaskua vastaan.
Sama koskee osakeyhtiötä, joka maksaa kilometrikorvausta omistajayrittäjälleen. Verovapaa enimmäismäärä vuoden 2027 ajoista on 58 senttiä, ja korvaus voi olla pienempikin. Jos työnantaja maksaa enemmän, ylimenevä osa on palkkaa.
Toiminimi: kumman vuoden määrää käytät?
Toiminimi ei ole yrittäjästä erillinen työnantaja, joten yrittäjä ei voi maksaa itselleen verovapaata kilometrikorvausta. Kun auto on yksityisvaroissa eli yritysajoja on enintään puolet auton vuoden kilometreistä, työajot vähennetään lisävähennyksenä. Sen enimmäismäärä seuraa samaa Verohallinnon päätöstä kuin verovapaa korvaus.
Vuoden valinnassa toiminimeä koskee eri sääntö kuin työnantajaa. Verohallinnon ohjeen mukaan lisävähennyksessä käytetään sen kalenterivuoden enimmäismääriä, jonka aikana yrityksen verovuosi päättyy.
- Tilikausi on kalenterivuosi. Vuoden 2027 ajot vähennetään 58 sentillä kilometriltä verovuoden 2027 elinkeinotoiminnan veroilmoituksella, joka annetaan keväällä 2028.
- Tilikausi päättyy vuonna 2027 mutta alkoi vuonna 2026. Esimerkiksi tilikaudella 1.7.2026–30.6.2027 koko tilikauden ajot vähennetään vuoden 2027 määrällä, myös syksyllä 2026 ajetut kilometrit.
Otetaan esimerkki. Valokuvaaja, jonka tilikausi on kalenterivuosi, ajaa vuonna 2027 omalla autollaan 4 000 kilometriä kuvauskeikoille. Auton kokonaisajomäärä on 18 000 kilometriä, joten yritysajojen osuus on noin 22 prosenttia ja auto pysyy yksityisvaroissa. Lisävähennys on 4 000 × 0,58 € = 2 320 euroa. Noin 30 prosentin rajaveroasteella se pienentää veroa noin 696 euroa.
Jos yritysajoja on yli puolet kilometreistä, auto kuuluu elinkeinotoiminnan varoihin ja auton todelliset kulut kirjataan kirjanpitoon. Silloin kilometrikohtainen määrä ei vaikuta vähennykseen, vaan ajopäiväkirjalla erotetaan yksityisajojen osuus kuluista.
Mikä ei muutu vuonna 2027
Uusi päätös muuttaa vain senttimääriä. Kolme asiaa pysyy ennallaan:
- Ajopäiväkirja on edelleen edellytys. Jokaisesta ajosta kirjataan ajankohta, lähtö- ja määränpää, kilometrit, ajon tarkoitus ja matkamittarin lukemat, ja lisäksi tarvitaan auton koko vuoden ajokilometrit. Koko luettelo on vuoden 2026 oppaassa.
- Kodin ja vakituisen työpaikan väliset matkat eivät ole työajoja. Niistä tehdään palkansaajan matkakuluvähennys, jolla on omat kilometrikohtaiset määränsä ja omavastuu. Ero on selitetty oppaassa matkakulut verotuksessa.
- Polttoainekuitteja ei vähennetä toiseen kertaan. Kun yksityisauton työajot vähennetään kilometreinä, 58 sentin määrä kattaa myös polttoaineen.
Samassa päätöksessä vahvistettiin myös vuoden 2027 päivärahat: kokopäiväraha on 55 euroa ja osapäiväraha 25 euroa. Ne ja muut matkakorvaukset ovat oppaassa päiväraha 2027.
Kirjaa vuoden 2027 ajot alusta asti
Kilometrikorvaus ja lisävähennys ovat juuri niin luotettavia kuin ajopäiväkirja niiden takana. Ajot kannattaa kirjata silloin kun ne ajetaan, koska vuoden lopussa arvioitu kilometrimäärä on se, jonka Verohallinto voi kyseenalaistaa.
SparkReceiptin ajopäiväkirjassa kirjaat matkan GPS-seurannalla tai käsin, merkitset sen työ- tai yksityisajoksi ja asetat kilometrikohtaisen korvauksen itse. Sovellus laskee korvauksen asetetulla määrällä myös aiemmille matkoille, joten tee vuoden 2026 matkoista raportti ennen kuin vaihdat määräksi 58 senttiä. Auton kulujen kuitit tallentuvat kuittiskanneriin samaan paikkaan, kun toimitat aineiston kirjanpitäjälle.
Usein kysytyt kysymykset
Paljonko kilometrikorvaus on vuonna 2027?
Verovapaa kilometrikorvaus oman henkilöauton käytöstä on 58 senttiä kilometriltä vuonna 2027. Perävaunun korotus on 10 senttiä ja jokaisesta työnantajan vastuulla kuljetettavasta henkilöstä 4 senttiä kilometriltä.
Mistä päivästä alkaen 58 senttiä on käytössä?
Työmatkoista, jotka tehdään 1.1.2027 tai sen jälkeen. Vuoden 2026 puolella ajetut kilometrit korvataan 55 sentillä, vaikka matkalasku maksettaisiin vuoden 2027 puolella.
Paljonko on moottoripyörän ja mopon kilometrikorvaus 2027?
Moottoripyörällä 44 senttiä ja mopolla 24 senttiä kilometriltä. Työsuhdeautolla, jonka käyttövoiman työntekijä maksaa itse, enimmäismäärä on 12 senttiä kilometriltä.
Voiko toiminimi käyttää vuoden 2027 määrää vuoden 2026 ajoihin?
Vain jos tilikausi päättyy vuonna 2027. Lisävähennyksessä käytetään sen kalenterivuoden määrää, jonka aikana verovuosi päättyy. Kalenterivuoden tilikaudella vuoden 2026 ajot vähennetään 55 sentillä.
Yhteenveto
- Verovapaa kilometrikorvaus on 58 senttiä kilometriltä vuonna 2027, kolme senttiä enemmän kuin vuonna 2026.
- Perävaunun korotus nousee 10 senttiin ja raskaan kuorman 29 senttiin. Moottoripyörän määrä on 44 ja mopon 24 senttiä kilometriltä.
- Työnantajalle ratkaisee ajon ajankohta: vuonna 2027 ajetut kilometrit korvataan uudella määrällä.
- Toiminimi käyttää sen vuoden määrää, jona tilikausi päättyy, joten 1.7.2026 alkaneella tilikaudella myös syksyn 2026 ajot vähennetään 58 sentillä.
- Ajopäiväkirjan vaatimukset eivät muutu, ja kodin ja työpaikan väliset matkat vähennetään edelleen erikseen.